ブログ
令和8年 年末調整改正点
皆さん、こんにちは。
大阪オフィスの久守です。
急に寒くなり、体調管理が難しい時期ですね。風邪やインフルエンザなども流行っていますので、皆さまもどうぞお気をつけください。
今年もあと1ヵ月半ほど・・・時間が過ぎるのは早いですね。
そろそろ、皆さまも年末調整のご準備をされていることかと思います。
今回は今年の年末調整の改正事項をお伝えします。
令和8年度税制改正では、所得税の基礎控除等が見直されました。そのため、令和8年の年末調整から、改正に対応する必要があります。
主な改正は、次の3点です。
・基礎控除の引き上げ
・給与所得控除の最低保障額の引き上げ
・扶養親族等の所得要件の改正
【基礎控除の引き上げ】
基礎控除の本則が58万円から62万円になり、令和8年と9年は加算が手厚く、最大104万円となります。
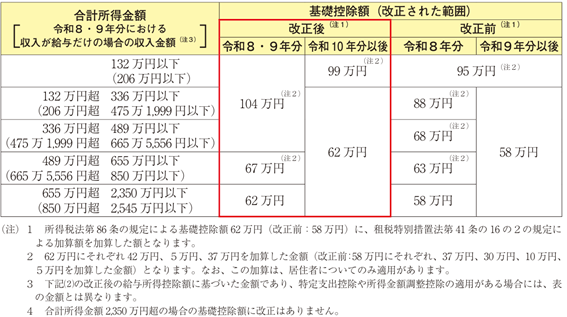
(国税庁の年末調整がよくわかるページ令和8年分の資料より)
【給与所得控除の最低保障額の引き上げ】
給与所得控除の最低保障額も74万円に引き上げられ、あわせて課税最低限は178万円まで広がります。
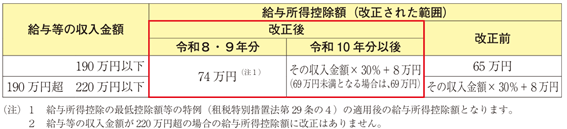
(国税庁の年末調整がよくわかるページ令和8年分の資料より)
【扶養親族等の所得要件の改正】
扶養控除などの判定に使う所得要件が、合計所得62万円以下(給与収入136万円以下)に広がります。これまで要件を超えていたため対象外だった家族が、新たに控除の対象になる可能性があります。
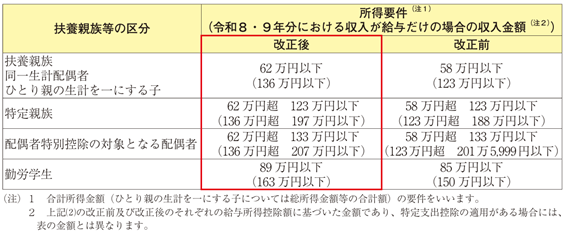
(国税庁の年末調整がよくわかるページ令和8年分の資料より)
また、23歳未満の扶養親族がいる場合、一般の生命保険料控除の上限が60,000円に引き上げられます。令和8年分と令和9年分の所得税に適用される特例です。
毎年、改正がある年末調整ですが、従業員皆さんの1年間の所得税を精算する重要な手続きとなります。
手続きの際には、改正内容が反映しているか、給与計算ソフトのアップデートの確認なども行いましょう!